令和6年10月1日、観光庁は旅行業登録の基準資産額を算定する際、「資本性借入金」を負債に計上しなくても差し支えないとする事務連絡を発出しました。コロナ禍で資本性ローンを利用した旅行業者にとって、登録や更新の要件を満たしやすくなる取扱いです。
ただし、貸借対照表(BS)を見ても、どの借入金が資本性借入金なのかは分かりません。負債から除外したい場合は、申請者である旅行業者の側から積極的に証明していく必要があります。また、どのような書類で証明すればよいかは、現時点では登録行政庁(観光庁・都道府県)の判断に委ねられています。
特に論点になるのは、新規登録よりも、既に営業している旅行業者が行う更新登録や変更登録の場面です。このページでは、事務連絡の内容と、更新・変更の場面を中心に実務上の準備を解説します。
事務連絡の内容
観光庁観光産業課長から各都道府県の旅行業担当課長あてに発出されたものです。一般社団法人日本旅行業協会(JATA)と一般社団法人全国旅行業協会(ANTA)にも、同じ内容で会員への周知が依頼されています。
| 項目 | 内容 |
|---|---|
| 文書名 | 旅行業登録における基準資産額算定に係る「資本性借入金」の取扱いについて |
| 日付 | 令和6年10月1日(事務連絡) |
| 前提となる手続 | 新規登録(法3条)、更新登録(法6条の3第1項)、変更登録(法6条の4第1項)で基準資産額の要件がかかる旨を冒頭で確認 |
| 取扱い | 資本性借入金の価額を負債に計上しなくても差し支えない |
| 留意点 | 残存期間が5年未満になった場合は、金融機関の取扱いに準じて資本とみなす部分を逓減させる |
基準資産額は、旅行業法施行規則第4条第1項により、基準資産表に計上された資産の総額から、負債の総額と営業保証金(保証社員の場合は弁済業務保証金分担金)の額を差し引いて算定します。今回の事務連絡は、この「負債の総額」から資本性借入金を除いてよいとするものです。
なお、施行規則そのものが改正されたわけではなく、運用上の取扱いを示したものです。文言も「差し支えない」という許容の形になっています。
資本性借入金とは
事務連絡には「資本性借入金」の定義が書かれていません。「金融機関において」という書き方から、金融庁が示している資本性借入金の要件が前提と考えられます。
| 要件 | 内容 |
|---|---|
| 償還条件 | 契約時の償還期間が5年超。期限一括償還が原則 |
| 金利設定 | 配当可能利益に応じた金利(業績連動型など) |
| 劣後性 | 法的破綻時に他の債権より後回しになること |
代表的なものは、日本政策金融公庫の挑戦支援資本強化特別貸付(資本性ローン)です。貸付期間は5年1ヵ月以上20年以内、最終回の一括償還で、赤字の年は金利が低くなる仕組みです。民間金融機関が取り扱う資本性ローンや、既存の借入を資本性借入金に切り替えるもの(DDS)もあります。
一方、代表者や役員からの借入金は、金融機関による資本性借入金ではありません。返済を後回しにする合意があっても、この取扱いの対象にはならないと考えておくのが安全です。
残存期間が5年未満になると「資本」の部分は減っていく
資本性借入金は、残存期間が5年を切ると1年ごとに20%ずつ、資本とみなす部分が減っていきます。事務連絡は「金融機関の取扱いに準じる」とするだけで割合を示していませんが、金融庁FAQの考え方は次のとおりです。
| 残存期間 | 資本とみなす部分 | 負債として扱う部分 |
|---|---|---|
| 5年以上 | 100% | 0% |
| 4年以上5年未満 | 80% | 20% |
| 3年以上4年未満 | 60% | 40% |
| 2年以上3年未満 | 40% | 60% |
| 1年以上2年未満 | 20% | 80% |
| 1年未満 | 0% | 100% |
計算例です。第2種旅行業(基準資産額700万円以上)で、資産総額5,000万円、負債総額4,800万円(うち資本性借入金2,000万円)、弁済業務保証金分担金60万円の会社を考えます。
| ケース | 負債として扱う資本性借入金 | 基準資産額 | 700万円基準 |
|---|---|---|---|
| 全額を負債として扱う場合 | 2,000万円 | 140万円 | 不足 |
| 残存期間7年 | 0円 | 2,140万円 | 充足 |
| 残存期間2年 | 1,200万円(60%) | 940万円 | 充足 |
登録の有効期間5年と逓減の期間がほぼ重なるため、新規登録のときは全額が資本扱いでも、更新登録のときには効果が小さくなっていることがあります。
貸借対照表(BS)だけでは判断できない
資本性借入金も、会計上は通常の借入金と同じく「長期借入金」などとして負債の部に計上されます。BSには資本性かどうかの区別が表れないため、審査する側がBSを見て判断することはできません。
資本性借入金に当たるかどうかは、次のような決算書の外にある事実で決まります。
- 契約書に、期限一括償還・業績連動の金利・劣後特約が定められているか
- 貸し手の金融機関が、その借入を資本性借入金として扱っているか
- 基準資産表の日付時点で、残存期間がどれだけあるか
法人税申告書の「借入金及び支払利子の内訳書」を見れば、借入先と期末残高は分かります。ただし、その借入が資本性かどうかまでは分かりません。
申請者の側から積極的に証明する
資本性借入金を負債から除外するには、申請者である旅行業者の側から資料を出して証明する必要があります。何も説明しなければ、資本性借入金も通常の負債として計算されると考えておくべきです。
証明することは、大きく分けて次の3つです。
| 証明すること | 想定される資料 |
|---|---|
| 資本性借入金に当たること | 貸し手の金融機関による証明書、金銭消費貸借契約書(借用証書)の写し |
| 借入の条件 | 契約書の写し、返済予定表 |
| BS上のどの借入か、いくら負債から除くか | 借入金の内訳書、残存期間と逓減を反映した計算書 |
このうち最も強い根拠になるのは、金融機関による証明書です。資本性借入金として扱うかどうかは、貸し手である金融機関自身が判断しているためです。ただし、証明書は発行した日時点の内容です。基準資産表の日付(決算日)時点の残高と残存期間を、契約書や計算書で補っておく必要があります。
証明書には決まった様式がないため、発行に時間がかかることや、金融機関によっては発行を断られることもあり得ます。申請の予定が決まったら、早めに金融機関へ相談しておくことをおすすめします。
どの書類で証明するかは登録行政庁の判断
事務連絡には、資本性借入金を確認する方法や提出書類が示されていません。そのため、どの書類で証明すればよいかは、登録行政庁の判断になります。
| 登録の種別 | 登録行政庁 | 基準資産額 |
|---|---|---|
| 第1種旅行業 | 観光庁長官 | 3,000万円以上 |
| 第2種旅行業 | 主たる営業所の所在地の都道府県知事 | 700万円以上 |
| 第3種旅行業 | 同上 | 300万円以上 |
| 地域限定旅行業 | 同上 | 100万円以上 |
第2種以下は都道府県が登録行政庁になるため、求められる書類が都道府県ごとに違う可能性もあります。契約書の写しで足りるのか、金融機関の証明書まで求められるのかも、現時点では行政庁によります。
参考までに、建設業の経営事項審査では、資本性借入金を自己資本として扱う際の提出書類(証明書と契約書の写し)が定められています(四国地方整備局の資料)。旅行業ではこのような定めはありません。申請の前に登録行政庁へ事前に相談し、必要な書類を確認しておくことが欠かせません。
論点になるのは更新登録と変更登録
資本性借入金の取扱いが実際に問題になるのは、新規登録よりも、更新登録と変更登録の場面です。
新規登録では、会社設立時の資本金などで基準資産額を満たすのが一般的で、資本性借入金に頼る場面は多くありません。一方、既に営業している旅行業者は、赤字決算で純資産が減った状態で更新や変更の時期を迎えることがあります。その間に資本性ローンで資金を確保している事業者も少なくありません。
更新登録
旅行業の登録の有効期間は5年で、更新登録の申請は有効期間が満了する日の2か月前までに行います。基準資産額は原則として直前の決算の数字で判断されるため、更新の直前に不足に気づいても、決算の数字は変えられません。
更新登録では、次の点に注意が必要です。
- 逓減が進んでいる:前回の登録時に全額が資本扱いだった借入金も、残存期間が5年を切っていれば、今回は一部が負債に戻ります。
- 次の更新では効果がさらに小さくなる:資本性借入金に頼って更新した場合、次の更新時には効果が小さくなるか、なくなっている可能性があります。5年の間に、利益の積み上げ、増資、借換えなどの対応を計画しておく必要があります。
- 証明は更新のたびに必要:更新時には基準資産表をあらためて提出するため、その時点の残高と残存期間を示す資料が必要です。前回認められたからといって、今回の証明を省けるとは限りません。
変更登録(登録業務範囲の変更)
種別を上げる変更登録では、求められる基準資産額が大きく上がります。
| 変更の内容 | 基準資産額の変化 |
|---|---|
| 地域限定 → 第3種 | 100万円 → 300万円 |
| 第3種 → 第2種 | 300万円 → 700万円 |
| 第2種 → 第1種 | 700万円 → 3,000万円 |
差額が大きいため、資本性借入金を負債から除けるかどうかで、変更登録ができるかどうかが決まる場合もあります。
また、第2種から第1種への変更では、登録行政庁が都道府県から観光庁長官に変わります。証明書類について事前に相談する先も観光庁になる点に注意が必要です。
毎年の決算時に試算しておく
更新や変更の予定がある場合は、毎年の決算時に次の点を確認しておくことをおすすめします。
- 資本性借入金の残存期間と、逓減後に資本とみなす額
- 逓減後でも基準資産額を満たせるか
- 満たせない場合に、利益の積み上げ、増資、借換えなどの対応が間に合うか
まとめ
- 資本性借入金は、基準資産額の算定で負債に計上しなくても差し支えない(令和6年10月1日 観光庁事務連絡)
- 残存期間が5年未満になると、1年ごとに資本とみなす部分が減っていく
- BSだけでは資本性借入金かどうか判断できないため、申請者の側から積極的に証明する必要がある
- どの書類で証明するかは、登録行政庁(観光庁・都道府県)の判断になる
行政書士法人シグマでは、資本性借入金を含めた基準資産額の試算と、登録行政庁への事前相談を含む申請の準備をお手伝いしています。基準資産額に不安がある場合は、基準資産額チェックのページもご覧ください。
参考資料
- 観光庁観光産業課長「旅行業登録における基準資産額算定に係る「資本性借入金」の取扱いについて」(令和6年10月1日 事務連絡)
- 金融庁「資本性借入金関係FAQ」
- 日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」
- 四国地方整備局「資本性借入金に係る経営事項審査の事務取扱いについて」
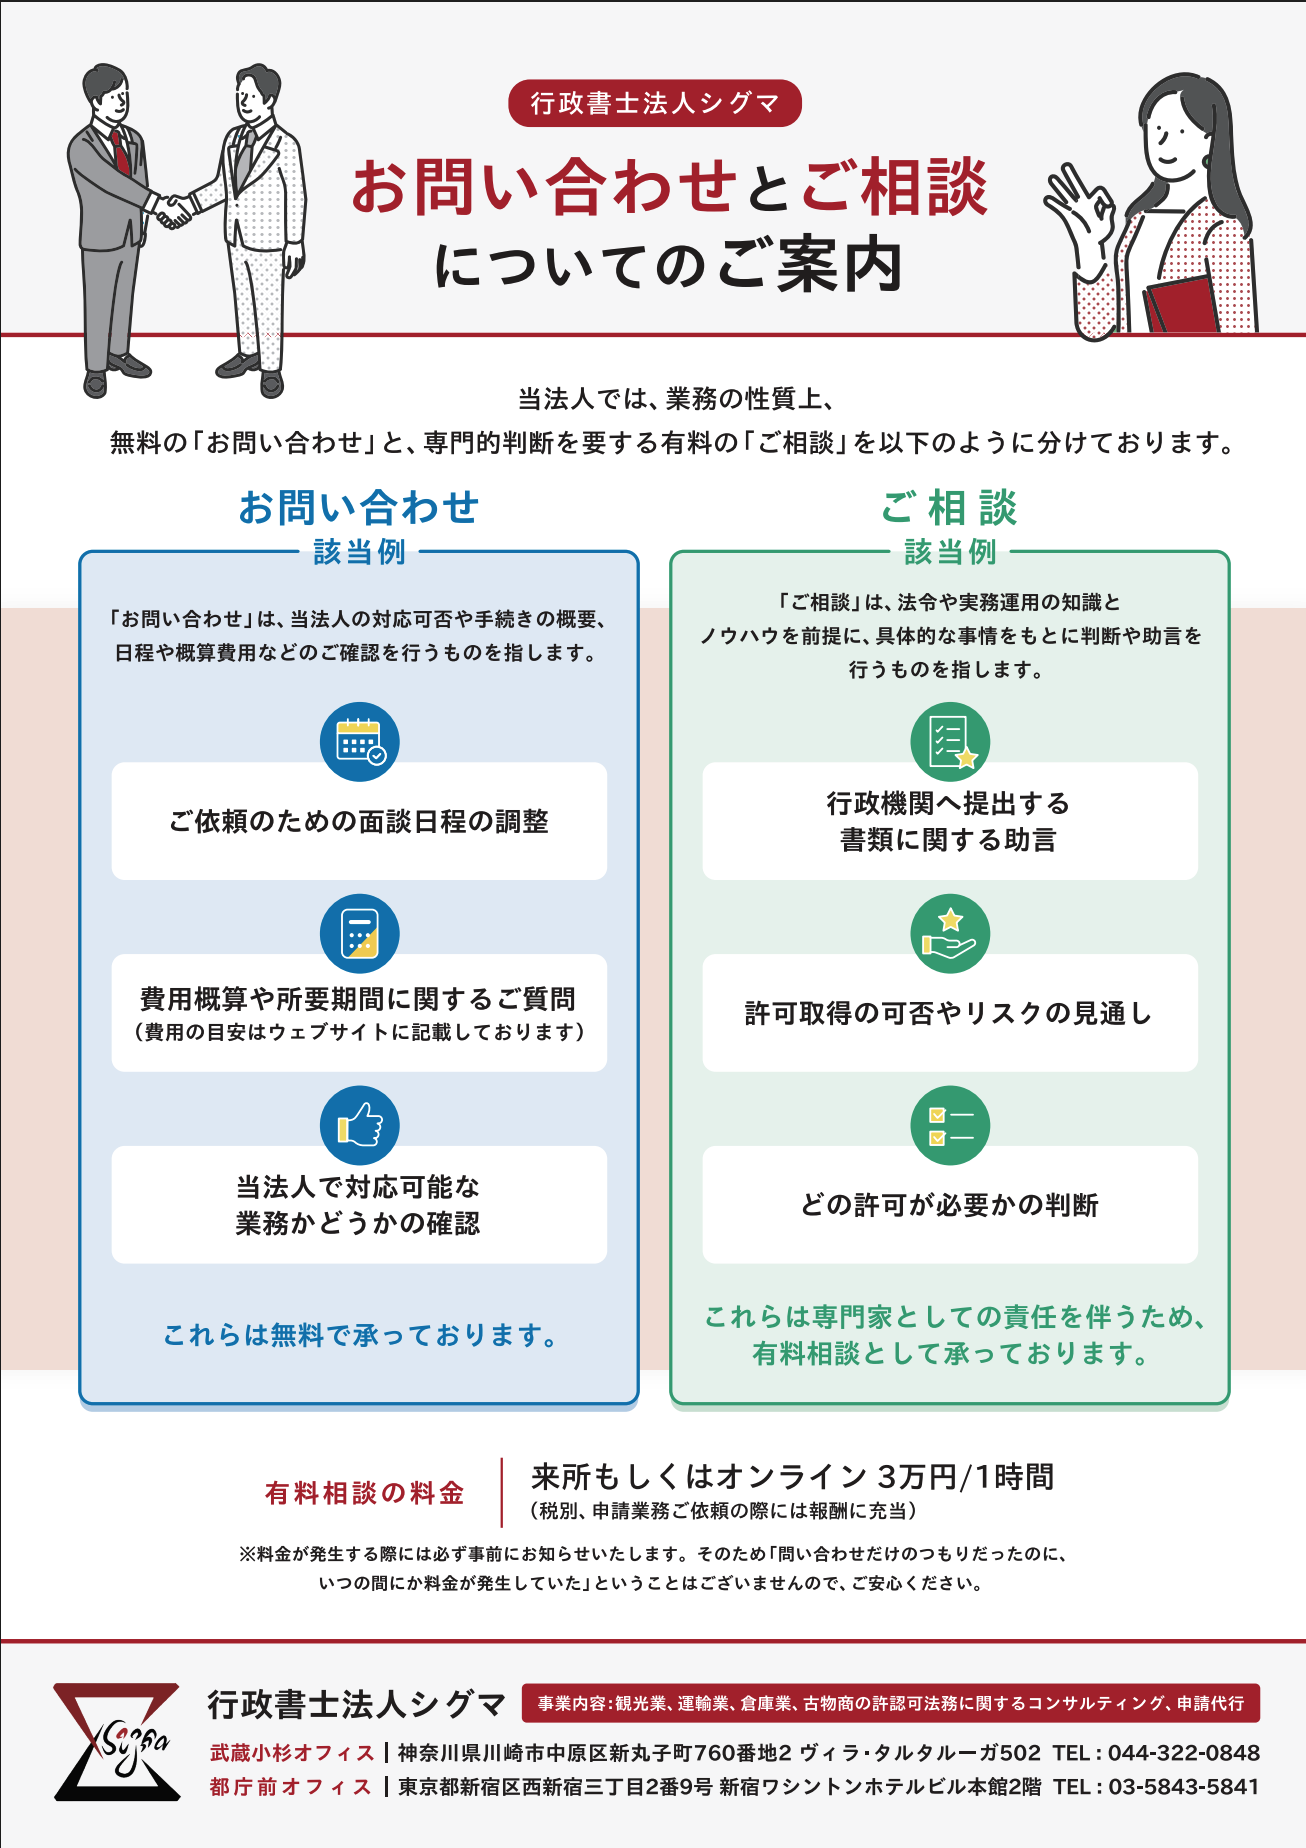
行政書士法人シグマでは業務の性質上、無料の「お問い合わせ」と、専門的判断を要する有料の「ご相談」を分けて対応しております。
画像をクリックいただくとPDFを表示・ダウンロード可能です。



 国土交通省
 関東運輸局
 東京都庁